Hoe bereken je de kosten van autoverzekeringen?
Ontdek de complexe wereld van autoverzekeringen en leer welke factoren de premie beïnvloeden. Begrijp de nuances die zowel prijs als dekking bepalen.
Hoe bereken je de kosten van autoverzekeringen?
Premies berekenen is zelden een kwestie van één getal invullen. Er zitten zoveel factoren achter dat zelfs twee buren met dezelfde auto compleet andere bedragen op hun polis zien staan. Wie in de sector werkt of er gewoon graag het naadje van de kous van weet, heeft baat bij meer dan de basis: het zijn juist de nuances die bepalen wat je betaalt én waarvoor je verzekerd bent. Hieronder ontleed ik wat de prijs stuurt, hoe de verschillende verzekeringsvormen op de premie inwerken, en wat je concreet kunt doen om te vergelijken en te besparen.
Wat bepaalt de kosten van autoverzekeringen?
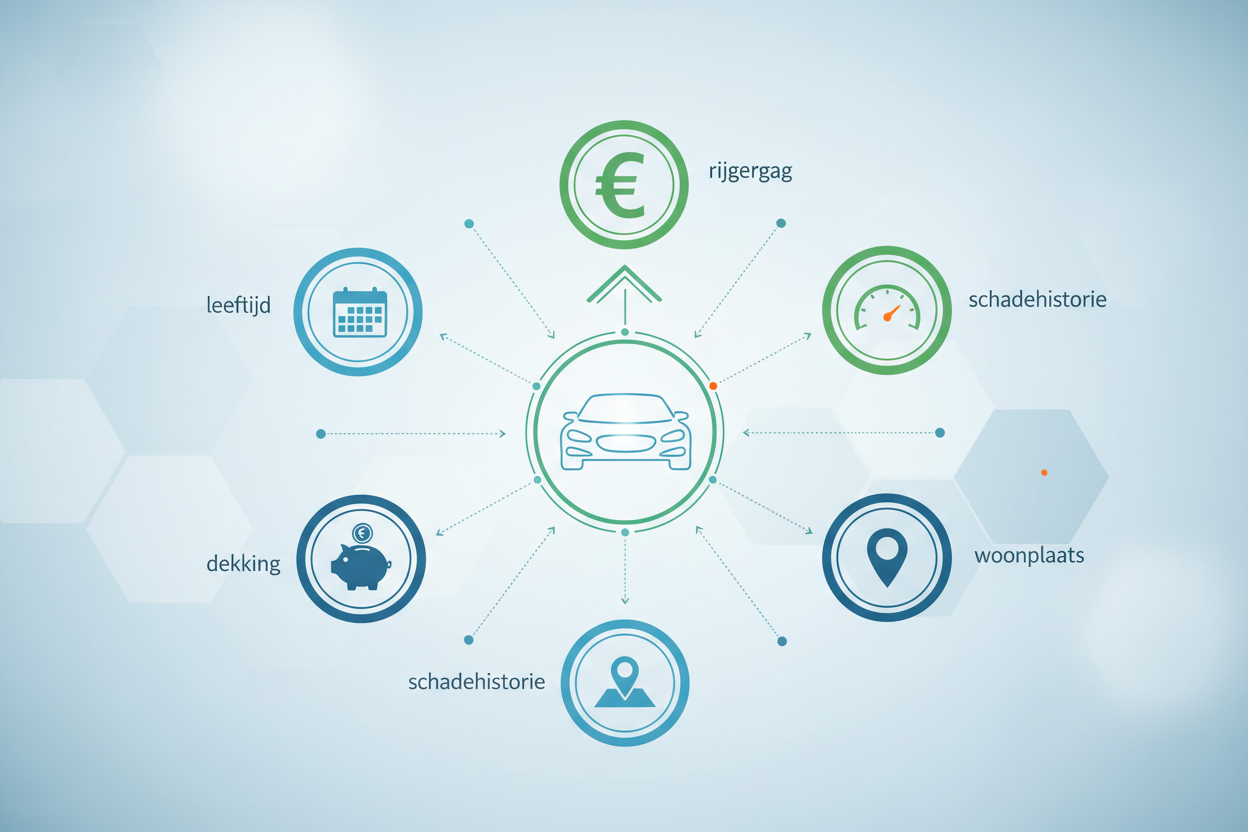
Twee dingen wegen het zwaarst: de auto zelf en de mens achter het stuur. De waarde van de auto is een van de eerste dingen waar een verzekeraar naar kijkt. Een dure wagen kost meer om te verzekeren, simpelweg omdat reparatie en vervanging duurder uitvallen.
Daarnaast telt de dekkingsgraad zwaar mee. Een kale WA-verzekering is goedkoper dan een Allrisk-polis, want hij dekt nu eenmaal minder.
Verder spelen mee:
- Leeftijd en ervaring van de bestuurder
- Het aantal gereden kilometers per jaar
- De locatie waar de auto meestal geparkeerd staat
"Het is belangrijk om te begrijpen dat elke verzekeraar zijn eigen formules en modellen gebruikt om premies te berekenen, wat betekent dat er aanzienlijke verschillen kunnen zijn tussen aanbieders." - Verzekeringsexpert Jan de Vries
Vandaar dat dezelfde gegevens bij de ene maatschappij tientallen euro's per maand kunnen schelen ten opzichte van de andere.
Verschillende soorten autoverzekeringen en hun impact op de premie
Nederland kent drie hoofdvormen: WA, WA+ beperkt casco en Allrisk. Elke vorm trekt de premie een andere kant op. Bekijk meer artikelen over Berekenen.
WA-verzekering (Wettelijke Aansprakelijkheid) is het wettelijk verplichte minimum. Schade aan anderen is gedekt, schade aan je eigen auto niet. Goedkoopste optie, punt.
WA+ beperkt casco legt daar een extra laag overheen: schade aan je eigen auto door diefstal, brand of een gesprongen ruit. De premie loopt iets op, maar je slaapt rustiger.
Allrisk-verzekering dekt het meest, tot en met schade door eigen schuld. De duurste vorm, en tegelijk de verstandigste keuze voor wie in een nieuwe of dure auto rijdt.
| Soort verzekering | Dekking | Kosten |
|---|---|---|
| WA | Alleen schade aan derden | Laag |
| WA+ beperkt casco | Schade aan derden + beperkte eigen schade | Gemiddeld |
| Allrisk | Schade aan derden + volledige eigen schade | Hoog |
De kunst zit hem in de balans. Vind je het punt waar dekking en kosten elkaar raken, dan kies je een polis die past bij je situatie zonder te veel te betalen.
Hoe beïnvloeden persoonlijke factoren de verzekeringskosten?
De auto vertelt maar de helft van het verhaal. De andere helft ben jij. Neem de leeftijd van de bestuurder: jonge chauffeurs betalen vaak fors meer, puur omdat hun risicoprofiel hoger ligt.
Ook ervaring weegt mee. Rij je al jaren zonder claim, dan plukken die no-claimkortingen de premie flink omlaag.
Andere persoonlijke factoren:
- Gezinssituatie: Gezinsauto's zijn vaak goedkoper te verzekeren.
- Beroep: Sommige beroepen kunnen leiden tot lagere premies vanwege een lager risicoprofiel.
- Rijgedrag: Het gebruik van telemetriesystemen kan helpen om veilig rijgedrag aan te tonen en korting te krijgen.
"Het aanpassen van persoonlijke factoren, zoals het verbeteren van je schadevrije jaren, kan een aanzienlijke impact hebben op je premie." - Financieel adviseur Lisa van Dijk
Hoe vergelijk je autoverzekeringen om kosten te besparen?
Vergelijken is de stap die de meeste mensen overslaan, en precies daar laat je geld liggen. Wil je de goedkoopste autoverzekering die echt bij je past, werk dan deze stappen af:
- Inventariseer je behoeften: Bepaal welke dekking je nodig hebt.
- Gebruik vergelijkingswebsites: Websites zoals Independer bieden handige tools om snel verschillende opties te vergelijken.
- Controleer de voorwaarden: Let op uitsluitingen en beperkingen in de polisvoorwaarden.
- Vergelijk prijzen: Kijk niet alleen naar de premie, maar ook naar de dekking en service.
Vraag gerust meerdere persoonlijke offertes aan en leg ze naast elkaar. Dat geeft je een veel scherper beeld dan een algemeen richtbedrag.
- Gebruik je gegevens zorgvuldig en lees recensies van andere klanten.
- Vergeet niet om te checken of er speciale aanbiedingen of kortingen zijn.
Slimme tips om je autoverzekeringspremie te verlagen
Je premie omlaag krijgen hoeft geen rocket science te zijn. Begin met je eigen risico verhogen. Ja, een claim kost je dan meer op het moment zelf, maar je maandlasten dalen.
Verder loont het om:
- Je dekking te heroverwegen: Overweeg of je echt een Allrisk-verzekering nodig hebt.
- Schadevrije jaren te benutten: Zorg ervoor dat je schadevrije jaren correct zijn geregistreerd.
- Periodiek te vergelijken: Vergelijk jaarlijks om te zien of je huidige verzekering nog steeds de beste optie is.
En overweeg telemetriesystemen die je rijgedrag bijhouden. Rij je netjes, dan belonen sommige verzekeraars dat met korting.
Volg deze tips en je bespaart niet alleen, je houdt ook een dekking die past, zonder dat je je zorgen hoeft te maken over de financiële kant.